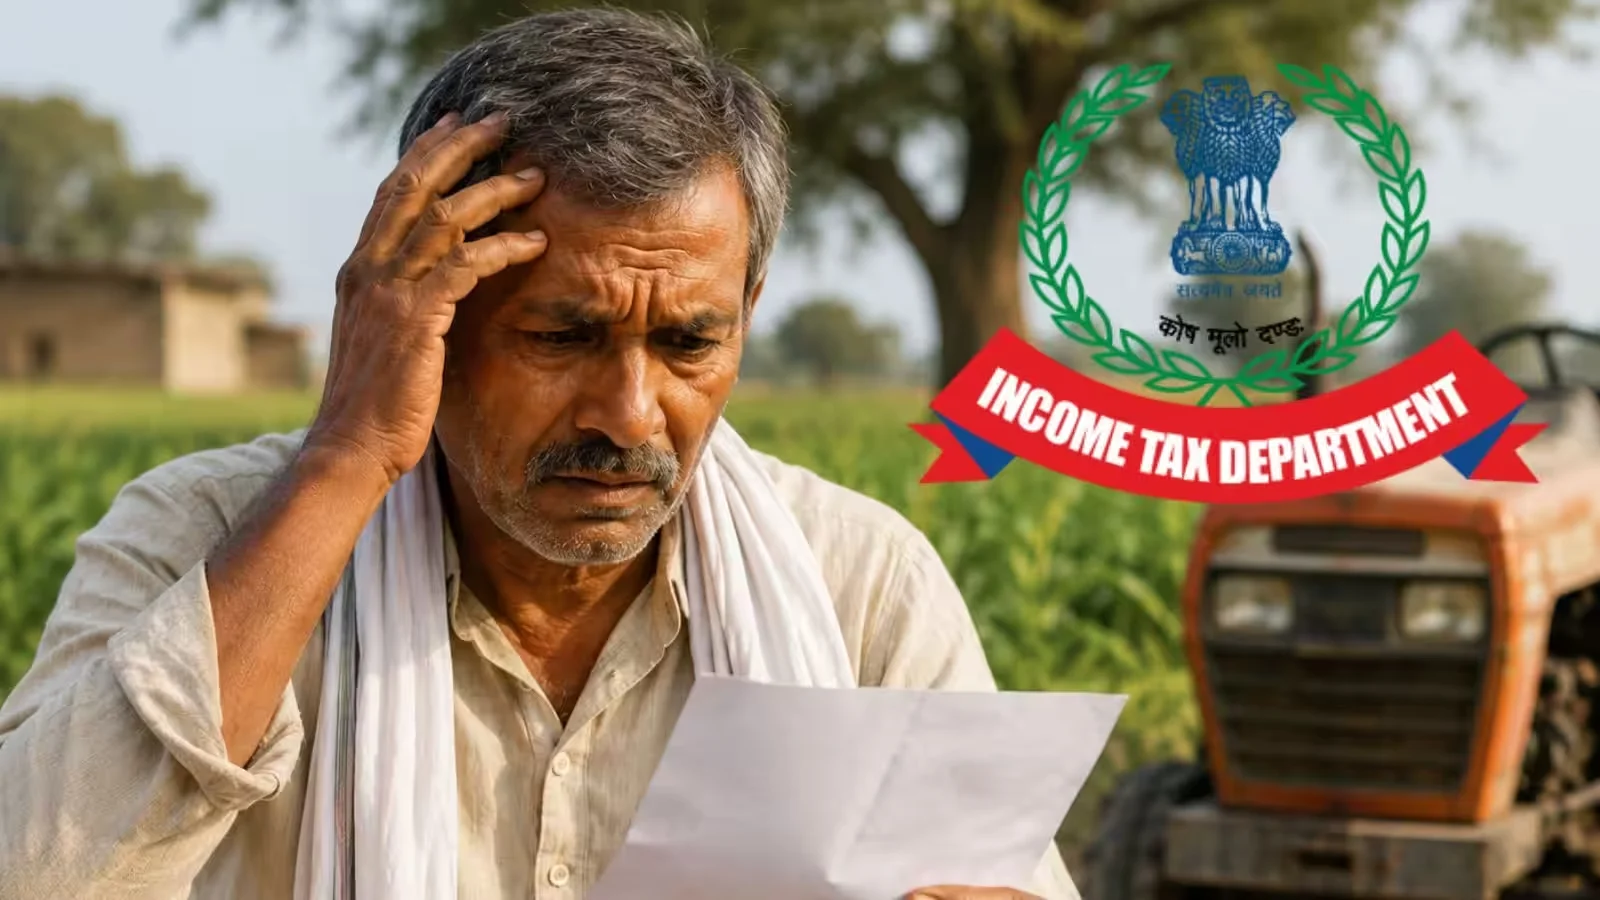
बेंगलुरु के किसान बालकृष्णमूर्ति रामचंद्रबाबू ने अपनी कृषि उपज मंडी समिति (APMC) में बेची गई फसलों की नकद कमाई भारतीय स्टेट बैंक (SBI) में जमा की थी। आयकर विभाग ने इसे अघोषित आय मानकर नोटिस जारी किया, लेकिन आयकर अपीलीय न्यायाधिकरण (ITAT) बेंगलुरु पीठ ने APMC बिक्री बिल और भूमि रिकॉर्ड (RTC) को पर्याप्त सबूत मानते हुए विभाग का आदेश पूरी तरह रद्द कर दिया।
क्या है पूरा मामला?
बेंगलुरु निवासी बालकृष्णमूर्ति रामचंद्रबाबू के पास 4 एकड़ 4 गुंटा कृषि भूमि है। इस जमीन पर वे फल और सब्जियों की खेती करते हैं। उत्पादित फसल को उन्होंने स्थानीय APMC मंडी में नकद बेचा और प्राप्त राशि को अपने SBI बैंक खाते में जमा कराया।
इसी दौरान उन्होंने एक संपत्ति का क्रय-विक्रय भी किया था। इनकम टैक्स रिटर्न (ITR) में बैंक जमा का विवरण न मिलने पर आयकर विभाग ने धारा 148 के तहत केस री-ओपन कर जांच शुरू की।
आयकर विभाग और CIT(A) ने क्यों खारिज किया था दावा?
आयकर आकलन अधिकारी (AO) ने किसान की कृषि आय के दावे को मानने से इनकार कर दिया था। इसके पीछे विभाग ने तीन मुख्य तर्क दिए:
- सरकारी भूमि रिकॉर्ड (RTC): रिकॉर्ड में जमीन पर उगाई गई विशिष्ट फसल का विवरण दर्ज नहीं था।
- खर्चों की रसीदें: किसान के पास खाद, बीज और कीटनाशक खरीद के पक्के बिल उपलब्ध नहीं थे।
- ITR हिस्ट्री: पिछले और बाद के वर्षों के ITR में कृषि आय का कोई उल्लेख नहीं किया गया था।
इन आधारों पर AO ने जमा राशि को धारा 69A के तहत अघोषित आय मानकर टैक्स थोप दिया। इसके बाद प्रथम अपीलीय प्राधिकरण कमिश्नर ऑफ अपील्स – CIT(A) ने भी आयकर अधिकारी के फैसले को बरकरार रखा।
“आयकर विभाग ने बिना किसी स्वतंत्र जांच के केवल ITR में प्रविष्टि न होने और पक्के बिल न होने के आधार पर नकद जमा को अघोषित आय मान लिया था, जिसे अदालत ने अनुचित माना।”
ITAT बेंगलुरु का ऐतिहासिक फैसला
निचली अदालतों से राहत न मिलने पर मामला ITAT बेंगलुरु पहुंचा। पीठ ने CIT(A) और AO के आदेश को खारिज करते हुए किसान के पक्ष में फैसला सुनाया।
न्यायाधिकरण ने अपने आदेश में मुख्य बिंदु स्पष्ट किए:
- APMC बिलों की प्रमाणिकता: APMC राज्य सरकार द्वारा मान्यता प्राप्त संस्था है। इसके द्वारा जारी बिक्री रसीद या बिल को बिना ठोस विपरीत सबूत के खारिज नहीं किया जा सकता।
- जांच का अभाव: AO ने APMC अधिकारियों या खरीदारों से संपर्क करके दावों का कोई स्वतंत्र सत्यापन (Independent Verification) नहीं कराया।
- व्यावहारिक जमीनी हकीकत: छोटे और मध्यम स्तर के किसानों के लिए बीज या खाद की खरीद के पक्के बिल बनाए रखना व्यावहारिक रूप से संभव नहीं है।
ITR में कृषि आय न दिखाना केवल अनुपालन चूक
न्यायाधिकरण ने स्पष्ट किया कि भारतीय संविधान के अनुच्छेद 246(1) और आयकर अधिनियम की धारा 10(1) के तहत कृषि आय पूरी तरह से कर-मुक्त है।
अज्ञानता या तकनीकी कारण से ITR में कृषि आय दर्ज न कर पाना केवल एक अनुपालन संबंधी चूक (Compliance Lapse) है।
यदि करदाता के पास APMC रसीद और RTC भूमि दस्तावेज जैसे प्राथमिक स्रोत मौजूद हैं, तो नकद जमा को धारा 69A के तहत अघोषित आय (Undisclosed Income) नहीं माना जा सकता।
FAQs (बार-बार पूछे जाने वाले प्रश्न)
Q1. क्या बैंक खाते में कृषि आय का कैश जमा करने पर टैक्स लगता है?
नहीं, भारत में कृषि आय पूरी तरह कर-मुक्त है। हालांकि, यदि नकद जमा की राशि बड़ी है, तो आयकर विभाग आपसे आय के स्रोत के दस्तावेज (जैसे APMC बिल, जे-फॉर्म या भूमि रिकॉर्ड) मांग सकता है।
Q2. ITR में कृषि आय दर्ज न करने पर क्या परिणाम हो सकते हैं?
ITR में कृषि आय दर्ज न करना एक अनुपालन संबंधी चूक है। इससे आपको आयकर विभाग से धारा 142(1) या 148 के तहत स्पष्टीकरण नोटिस मिल सकता है, लेकिन ठोस सबूत दिखाने पर कर देनदारी नहीं बनती।
Q3. आयकर विभाग के नोटिस से बचने के लिए किसानों को कौन से दस्तावेज रखने चाहिए?
किसानों को APMC या मंडी की बिक्री पर्ची, भूमि स्वामित्व दस्तावेज (RTC/खसरा-खतौनी), बैंक पासबुक और फसल बिक्री के भुगतान संबंधी साक्ष्य हमेशा सुरक्षित रखने चाहिए।
Q4. आयकर अधिनियम की धारा 69A क्या है?
धारा 69A के तहत यदि किसी व्यक्ति के पास नकद, सोना या अन्य मूल्यवान वस्तुएं मिलती हैं और वह उनके वैध स्रोत का सही स्पष्टीकरण नहीं दे पाता, तो उसे अघोषित आय मानकर उच्च दर से टैक्स और जुर्माना लगाया जाता है।
Q5. क्या छोटे किसानों के लिए खाद-बीज के पक्के बिल रखना अनिवार्य है?
नहीं, ITAT के हालिया फैसले के अनुसार छोटे पैमाने की खेती में खाद या बीज के पक्के बिल रखना व्यावहारिक रूप से अनिवार्य नहीं है, बशर्ते मंडी बिक्री के वैध कागजात मौजूद हों।
निष्पादित विश्लेषण और भावी प्रभाव
ITAT बेंगलुरु का यह निर्णय देश भर के उन लाखों किसानों और कृषि उत्पादकों के लिए एक बड़ा कानूनी सुरक्षा कवच प्रस्तुत करता है, जो अपनी वैध कृषि आय को बैंक खातों में जमा करते हैं।
इस फैसले ने यह स्थापित कर दिया है कि आयकर विभाग (Income Tax Department) केवल प्रक्रियात्मक गलतियों या ITR में रिपोर्टिंग न होने के आधार पर करदाताओं की वैध कमाई को अघोषित आय घोषित नहीं कर सकता।
आगामी समय में, आयकर अधिकारियों के लिए यह अनिवार्य होगा कि वे किसी भी निर्धारण को खारिज करने से पहले प्राथमिक स्रोतों जैसे APMC या राजस्व विभाग के आंकड़ों का स्वतंत्र सत्यापन करें। करदाताओं को सलाह दी जाती है कि वे नकद लेन-देन का उचित रिकॉर्ड रखें ताकि भविष्य के विवादों से बचा जा सके।